「子どもの教育資金を、どうやって計画的に準備すればいいの?」「まとまった額を子どもに渡すと、贈与税がかかるのでは?」――子育て世代の親なら、そう悩む方も多いはずです。2027年(令和9年)1月には、18歳未満の子どもも使える「こどもNISA」が始まります。一方で、長年使われてきた教育資金の一括贈与の非課税制度は、2026年(令和8年)3月末で新規の受付が終了しました。教育資金をめぐるルールが大きく動くいま、「どの制度を、どう組み合わせるか」は多くの家庭にとって切実なテーマです。
そこで本記事は、これからこどもNISAで教育資金を準備したい投資初心者~中級者の子育て世代に向けて、贈与税の基本から、祖父母・親・子の3世代で資産をつなぐ考え方、そしてこどもNISAでの非課税運用までをわかりやすく整理します。
本記事でわかること
- 戦後・バブル・現在で変わった「教育資金の渡し方」の違い
- 年110万円の暦年贈与と、2024年に変わった相続税の「7年ルール」
- 2026年3月で終了した教育資金一括贈与の経過措置と代替策
- 都度贈与・相続時精算課税の仕組みと、暦年贈与との比較
- 2027年1月開始のこどもNISAの概要と、贈与資金を活かす方法
3世代で変わった「教育資金の渡し方」――戦後・バブル・現在
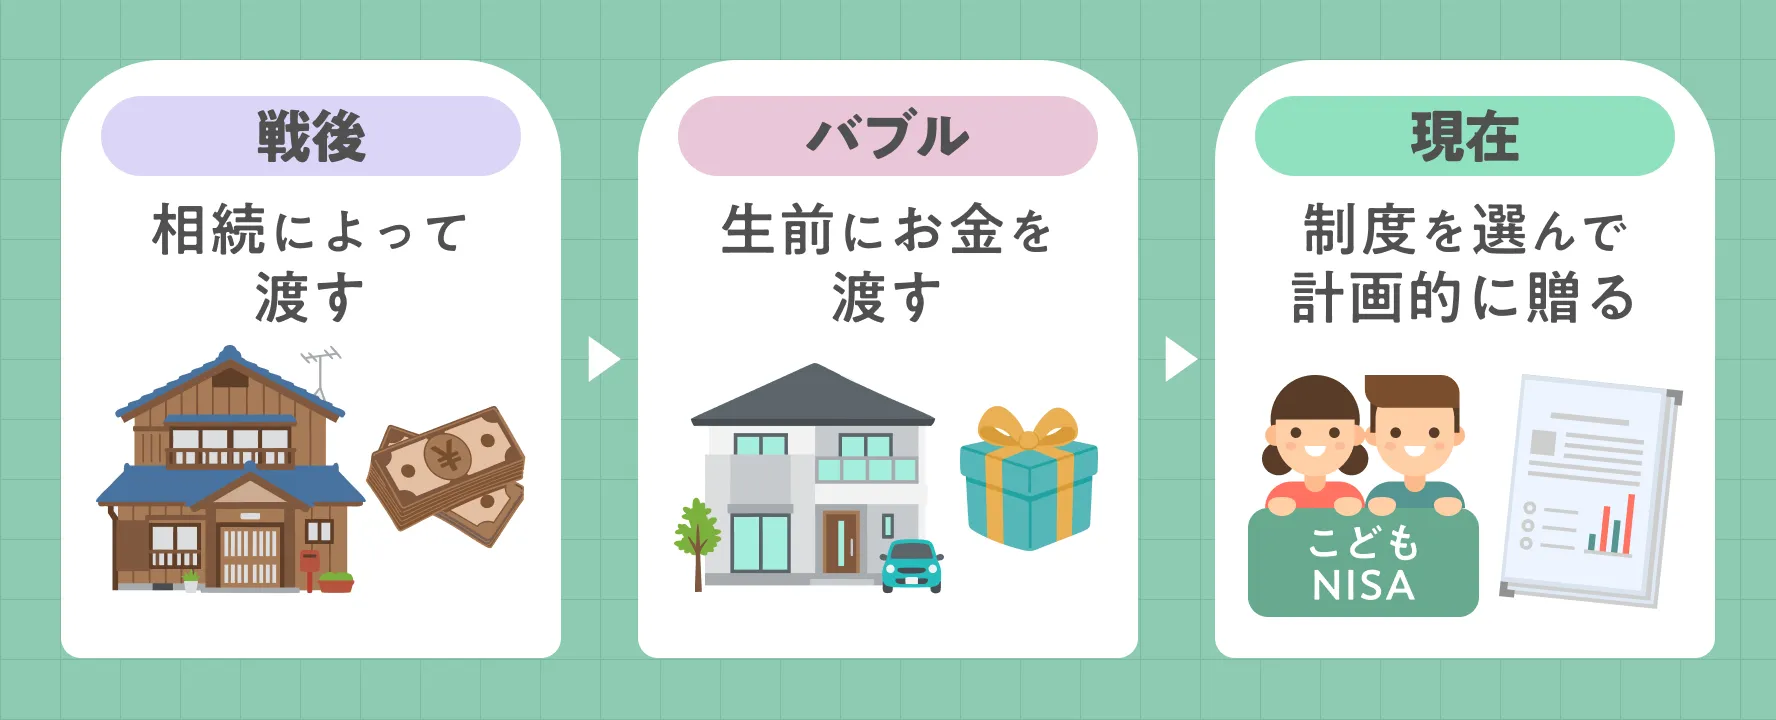
教育資金の渡し方は、相続が中心だった祖父世代から、制度を使って計画的に贈る現在へと変わってきました。ここでは祖父・父・孫の3世代をたどり、その変化を整理します。
戦後~高度経済成長期(祖父世代)
この時期は、家計に占める教育費の負担が今より軽く、大学などへの進学者も限られていました。教育資金を「制度を使って計画的に贈る」という発想自体が一般的ではなく、資産の引き継ぎはもっぱら相続によって行われるのが通常でした。
バブル期前後(父世代)
進学率が高まり、私立大学や塾・予備校の費用が家計の大きな負担になっていきます。祖父母が孫の入学金や授業料を援助するケースも増え、相続を待たずに「生前にお金を渡す」習慣が少しずつ広がりました。
現在(孫世代)
進学費用は高止まりし、教育資金援助のニーズはさらに高まっています。一方で、暦年贈与の見直しや教育資金一括贈与制度の終了など、税制のルールは大きく動いています。同じ「教育資金を渡す」でも、暦年贈与・都度贈与・相続時精算課税のどれを使うかで、税負担や手続きの手間が変わります。さらに2027年1月には、子ども名義で非課税運用ができる「こどもNISA」が始まり、「渡す」だけでなく「育てる」という選択肢も広がります。自分の家庭に合う方法を選ぶ時代になりました。
| 世代 | 時代背景 | 教育資金の渡し方の主流 |
|---|---|---|
| 祖父世代 | 戦後〜高度成長期 | 相続が中心。生前贈与の発想は限定的 |
| 父世代 | バブル期前後 | 進学費用の増加で生前の援助が拡大 |
| 孫世代 | 現在 | 制度(暦年贈与等)を選んで計画的に贈る |
※時代区分はおおまかな目安であり、家庭ごとに事情は異なります。
そもそも贈与税とは?年110万円の基礎控除をやさしく整理
贈与税(個人から財産をもらったときにかかる税金)は、財産をもらった人(受贈者)に課されますが、年間110万円までは課税されません。この「年110万円」が、教育資金や相続税対策を考えるうえでの出発点になります。
贈与税の課税方法には「暦年課税」と「相続時精算課税」の2つがあります。多くの方が利用する暦年課税では、1月1日から12月31日までの1年間に受け取った財産の合計額から、基礎控除110万円を差し引いた残りに税率をかけて計算します。
つまり、1年間に受け取った贈与が110万円以下であれば、贈与税はかからず、申告も原則として不要です。
贈与税率は累進制で、課税価格が大きくなるほど税率も上がります。直系尊属(父母・祖父母)から、贈与を受けた年の1月1日時点で18歳以上の子や孫への贈与には、税率が緩和される「特例税率」が適用されます。
| 基礎控除後の課税価格 | 特例税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | — |
| 400万円以下 | 15% | 10万円 |
| 600万円以下 | 20% | 30万円 |
| 1,000万円以下 | 30% | 90万円 |
※上表は国税庁「No.4408 贈与税の計算と税率(暦年課税)」の特例贈与財産用の速算表の一部抜粋です。直系尊属以外からの贈与や、受贈者が18歳未満の場合は、税率の異なる一般税率が適用されます。こどもNISAの対象年齢(0歳~17歳)では一般税率が適用されます。最高税率は55%です。
暦年贈与(年110万円)の仕組みと、2024年に変わった「7年ルール」
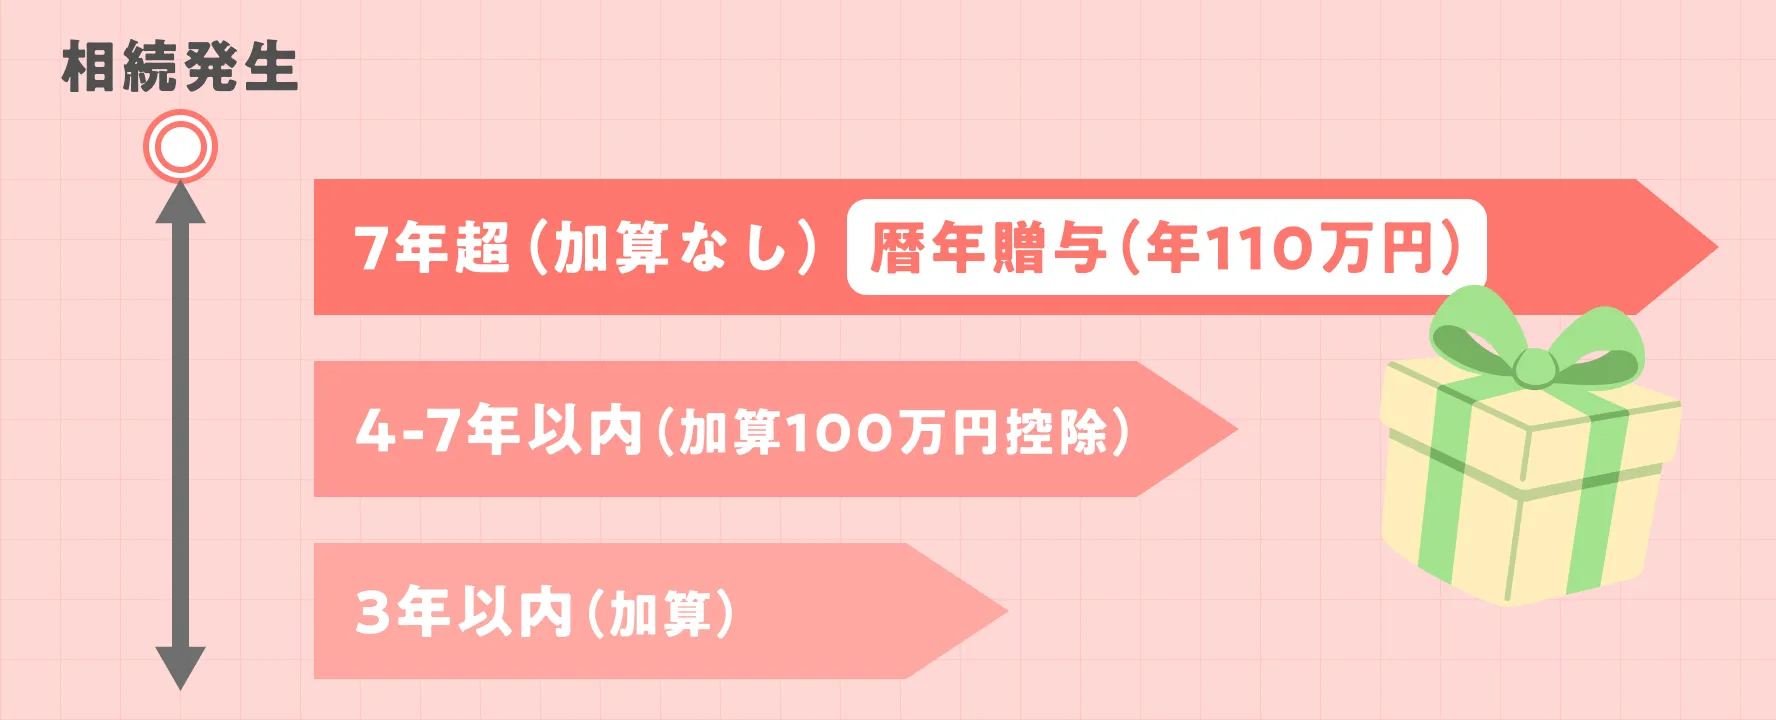
暦年贈与は、毎年110万円の基礎控除の範囲内でコツコツ財産を移していく、相続税対策の基本となる方法です。ただし2024年の改正で、相続前の一定期間の贈与が相続財産に加算されるルールが厳しくなった点を押さえておく必要があります。
暦年贈与とは、暦年課税の基礎控除(年110万円)を使った生前贈与のことです。例えば毎年110万円を2人の孫に10年間贈与すれば、合計2,200万円を非課税で移すことができます。
ただし、「毎年同じ時期に同じ金額」を機械的に贈り続けると、最初からまとまった額を贈る約束(定期贈与)とみなされ、合計額に課税されるおそれがあります。贈与のたびに贈与契約書を作り、受贈者名義の口座に振込記録を残しておくと安心です。
ここで重要なのが「生前贈与加算(持ち戻し)」です。2024年1月1日以降の贈与から、相続や遺贈で財産を受け取った人が相続開始前7年以内に受けた暦年贈与は、相続財産に加算して相続税を計算することになりました。改正前は「3年以内」だったため、対象期間が大幅に延びたことになります。
7年への延長は段階的に進む
7年ルールが適用されるのは、2024年1月1日以降の贈与です。2023年以前の贈与には改正前の3年ルールが適用されるため、加算の範囲が2024年より前までさかのぼることはありません。そのため加算期間は、2024年以降の贈与が積み重なるにつれて3年から少しずつ延びていき、どの時期の相続でも7年分が加算されるようになるのは2031年以降です。
| 相続が起きた時期(例) | 加算される贈与 |
|---|---|
| 2026年6月 | 2023年6月以降の贈与(3年分) |
| 2028年6月 | 2024年1月以降の贈与(約4年半分) |
| 2031年6月 | 2024年6月以降の贈与(7年分) |
いずれにしても、贈与を早く始めるほど加算の対象外になる贈与が増えるので、暦年贈与を相続対策に使うなら早めに始めることが大切です。
※暦年課税については、国税庁の「No.4161 贈与財産の加算と税額控除(暦年課税)」をご確認ください。
延長された4年分には100万円の控除がある
延長された4年分(相続開始前4~7年の贈与)については、その合計額から100万円を差し引いて加算します。直前3年分には、この控除はありません。
孫への贈与は加算対象外になりやすい
生前贈与加算の対象は、原則として相続や遺贈で財産を受け取る人です。孫は通常その相続の相続人ではないため、孫への暦年贈与は加算対象にならないケースが多くなります。3世代で資産を渡すうえで、祖父母から孫への贈与は相続税対策として有効な選択肢になり得ます。
※代襲相続が発生して孫が相続人になる場合や、孫が遺贈・生命保険金を受け取る場合などは、加算の対象になることがあります。
教育資金一括贈与(最大1,500万円)は2026年3月で終了――経過措置と背景
子や孫の教育資金を最大1,500万円までまとめて非課税で贈れた「教育資金の一括贈与の非課税制度」は、2026年(令和8年)3月31日で新規の受付が終了しました。同日までに拠出した資金には経過措置がありますが、新たな契約や追加の拠出はできません。
この制度は、直系尊属(父母・祖父母)が30歳未満の子や孫の教育資金を金融機関の専用口座に一括拠出すると、受贈者1人あたり最大1,500万円まで贈与税が非課税になる仕組みでした。学習塾や習い事など学校以外への支払いは、そのうち500万円が上限です。また、受贈者の前年の合計所得が1,000万円を超える場合は利用できない所得制限もありました。
仮にこの制度を使わず祖父が18歳以上の孫へ1,500万円を一度に贈与すると、特例税率では約366万円(基礎控除後の課税価格1,390万円×40%-190万円)の贈与税がかかる計算です。孫が18歳未満の場合は一般税率が適用され、約450万円になります。一括贈与の非課税制度は、この負担をゼロにできる点が大きな特徴でした。
| 項目 | 内容 |
|---|---|
| 非課税の上限 | 受贈者1人あたり最大1,500万円(学校以外への支払いは500万円まで) |
| 贈与者・受贈者 | 直系尊属から30歳未満の子・孫へ |
| 所得制限 | 受贈者の前年合計所得が1,000万円超は対象外 |
| 新規受付 | 2026年(令和8年)3月31日で終了 |
※2026年3月31日までに拠出した資金は、引き続き非課税の対象として扱われます(2026年4月1日以降に追加で拠出することはできません)。残額の取り扱いや手続きの詳細は、契約先の金融機関に確認が必要です。
制度が終了した背景としては、資金に余裕のある一部の世帯に利用が偏っているとの指摘があったことや、幼児教育・保育の無償化、高校授業料の支援拡充など、公的な教育費支援が広がってきたことなどが挙げられています。
一括贈与という「大きな非課税枠」は使えなくなりましたが、その代わりに注目されているのが、2027年1月に始まる「こどもNISA」です。子ども名義で教育資金を非課税で運用できる制度で、後半で詳しく取り上げます。これからは暦年贈与などで「渡す」方法と、こどもNISAで「育てる」方法を組み合わせて考えるのが現実的です。
一括贈与の代わりに使える「都度贈与」と相続時精算課税
一括贈与が終了した後も、必要な都度渡す「都度贈与」と、まとまった額を早めに移せる「相続時精算課税」の2つが教育費支援の代表的な方法として残っています。
都度贈与――必要な都度の援助は非課税
扶養義務者(父母・祖父母など)が、子や孫の生活費や教育費を「必要な都度」「直接その費用に充てるため」に渡す場合、通常必要と認められる範囲であれば贈与税はかかりません。これは国税庁も明示している正式な取り扱いで、抜け道ではありません。
例えば、孫の大学の授業料を学期ごとに祖父母が直接支払う、入学金をその都度負担する、といった形が該当します。一方で、将来の学費をまとめて先に渡したり、受け取ったお金を使わずに貯金・投資に回したりすると、その部分は贈与税の対象になる可能性があります。
相続時精算課税――累計2,500万円+年110万円
相続時精算課税は、原則60歳以上の父母・祖父母から18歳以上の子・孫への贈与に使える制度です。累計2,500万円までを贈与時は非課税とし、贈与者が亡くなったときに相続財産へ足し戻して精算します。2024年からは、これとは別に年110万円の基礎控除が新設されました。
この年110万円分は相続財産に加算されず、贈与税の申告も不要です。まとまった額を早めに渡したい場合の選択肢ですが、一度選ぶと同じ贈与者からの贈与では暦年課税に戻せない点に注意が必要です。
| 比較項目 | 暦年課税(暦年贈与) | 相続時精算課税 |
|---|---|---|
| 非課税枠 | 年110万円 | 累計2,500万円+年110万円 |
| 相続時の加算 | 相続前7年以内分を加算(2031年以降の相続から完全適用。延長4年分は100万円控除) | 累計2,500万円分は加算。年110万円分は加算なし |
| 制度の選択 | 標準。届出は不要 | 届出が必要。選択後は暦年課税に戻せない |
| 向いているケース | 長期でコツコツ移したい | まとまった額を早めに移したい |
※どちらが有利かは財産規模・年齢・家族構成によって異なります。具体的な判断は税理士など専門家への確認をおすすめします。
そのほかの非課税制度も選択肢になる
教育資金一括贈与は終了しましたが、目的を限定したほかの非課税制度も残っています。結婚・出産・子育て資金の一括贈与(最大1,000万円、2027年3月末までの時限措置)や、住宅取得等資金の非課税の特例などです。いずれも適用期限や要件が細かく定められているため、利用を検討する際は最新の要件を確認しましょう。
こどもNISA(2027年1月開始)で教育資金を非課税で育てる
2027年1月に始まる「こどもNISA」は、18歳未満の子ども名義で投資信託などを非課税で積み立てられる制度です。暦年贈与で用意した資金を長期運用でき、教育資金づくりの新しい選択肢として親世代に注目されています。
こどもNISAは、現行NISAの「つみたて投資枠」を0歳から17歳にも広げる制度です。実際に資金を出すのは親や祖父母世代が想定されています。
※ 未成年口座へのご入金は、お子さまと同一名義の銀行口座からに限られます。親や祖父母の口座から直接入金することはできないため、贈与する資金はいったんお子さま名義の銀行口座に振り込んでから入金するなど、資金の流れを事前に整理しておく必要があります。
こどもNISAの主な内容
| 項目 | 内容 |
|---|---|
| 開始時期 | 2027年(令和9年)1月 |
| 対象年齢 | 0歳〜17歳(18歳未満) |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円(成人NISAの生涯枠1,800万円の内数) |
| 投資対象 | つみたて投資枠の対象商品(長期・積立・分散に適した投資信託等)。個別株式は対象外 |
| 18歳以降 | 1月1日時点で18歳の年に成人NISA(つみたて投資枠)へ自動的に移行 |
※令和8年度税制改正で成立した法令等に基づく内容です。最新情報は金融庁や各証券会社の公式発表でご確認ください。
例えば年間60万円(毎月5万円)を積み立てると、単純計算で約10年で非課税保有限度額の600万円に達します。長期の積立で複利の効果を活かして育てられる設計です。
暦年贈与の110万円枠の中で使える
こどもNISAの資金を親や祖父母が出す場合、そのお金は子どもへの贈与にあたります。ただし年間投資枠は60万円のため、暦年贈与の基礎控除110万円の範囲内に収まり、贈与税はかかりません。ほかの贈与と合わせて年110万円を超えないよう管理すれば、非課税で「渡して、育てる」ことができます。
一方で、都度贈与として受け取った教育費・生活費は、必要な都度その目的に使うことが非課税の条件です。これをこどもNISAの原資に回すと贈与税の対象になり得るため、運用に充てるのは暦年贈与などで渡した資金に限るなど、お金の性格を分けて考えることが大切です。
※贈与税については、国税庁の「No.4402 贈与税がかかる場合」をご確認ください。
引き出しには制限がある
こどもNISAには払い出しの制限があります。原則として引き出しはできず、小学6年生の1月1日より前は、災害・疾病その他やむを得ない事由により全額を払い出す場合に限られます。小学6年生の1月1日(その年3月31日時点で12歳である年の1月1日)以降は、口座名義人である子ども本人の教育費・生活費に充てるための引き出しが認められます。ただし、その際は子ども本人の同意や金融機関への書類提出が必要です。
GMOクリック証券はNISA口座に対応し、成人NISA口座での株式やETF(上場投資信託)の取引手数料が0円で、コストを抑えて資産形成に取り組める環境を用意しています。なお、こどもNISAで購入できるのはつみたて投資枠と同様の一定の投資信託です。口座開設は最短5分で申し込めるため、こどもNISA開始に向けて早めに準備したい方にも向いています。こどもNISAのお申し込みは2026年10月より受付開始します。口座の開設は2027年1月以降です。
ただし、投資には価格変動リスクが伴い、投資元本を割り込む可能性があります。過去の運用実績は将来の成果を保証するものではありません。投資判断はご自身の責任で行ってください。
まとめ
教育資金の準備は、相続が中心だった祖父世代から、制度を選んで計画的に備える現在まで変わりました。年110万円の暦年贈与は引き続き使える基本ですが、相続前の贈与を相続財産に加算する期間が3年から7年へ段階的に延び、2031年以降の相続では7年分が対象になるため、早めの準備が重要です。最大1,500万円の教育資金一括贈与は2026年3月で終了し、2027年1月からこどもNISAが始まります。暦年贈与で「渡す」方法とこどもNISAで「育てる」方法を組み合わせれば、非課税の範囲で計画的に準備できます。ただし投資には元本割れのリスクがあるため、最新情報を確認しながら、必要に応じて税理士など専門家に相談しましょう。
よくある質問
Q. 暦年贈与の年110万円は、贈与する人ごと・もらう人ごとのどちらの枠ですか?
A. 受贈者(もらう人)1人あたりの枠です。1人が複数の人から贈与を受けた場合は合計して判定するため、父と祖父からそれぞれ受け取った額を合算して110万円を超えると、超過分が課税対象になります。
Q. 教育資金一括贈与はもう一切使えないのですか?
A. 2026年(令和8年)3月31日で終了したため、これから新たに契約することも、すでにある口座に追加で拠出することもできません。ただし、同日までに拠出した資金は、引き続き非課税の対象として扱われます。残額の取り扱いは契約先の金融機関に確認してください。
Q. 孫の学費を祖父母がその都度払うと贈与税はかかりますか?
A. 扶養義務者が必要な都度、教育費を直接支払う場合、通常必要と認められる範囲であれば贈与税はかかりません。ただし、将来分をまとめて渡したり、貯蓄・投資に回したりした分は、課税対象になる可能性があります。
Q. こどもNISAはいつから始まり、年間いくらまで投資できますか?
A. こどもNISAは2027年(令和9年)1月に始まります。0歳から17歳の子どもが対象で、年間投資枠は60万円、生涯の非課税保有限度額は600万円です。投資できるのはつみたて投資枠の対象商品(投資信託等)で、個別株式は対象外です。
Q. こどもNISAの資金を親や祖父母が出すと、贈与税はかかりますか?
A. こどもNISAの原資は子どもへの贈与にあたりますが、年間投資枠は60万円のため、暦年贈与の基礎控除110万円の範囲内に収まります。ほかの贈与と合算して年110万円を超えなければ、贈与税はかかりません。なお引き出しには制限があり、小学6年生の1月1日以降に、子ども本人の教育費・生活費などのために引き出せる仕組みです。
- 最短5分で入力完了!
- 口座開設無料