「学資保険で備えるつもりだったけれど、2027年から始まる『こどもNISA』も気になる」「どちらが子どもの教育資金に向いているの?」と迷っている子育て世帯の方も多いはずです。特に物価上昇が続く今、積み立てたお金の「実質的な価値」が目減りしないかは、堅実に家計を管理したい方ほど気になるポイントでしょう。
本記事では、2027年1月に始まる「こどもNISA」と学資保険を、インフレ率2%を前提とした実質利回りの考え方で対等に比較します。「どちらか一方」ではなく「両方を併用する場合の配分」や、制度開始前の今できる準備まで整理します。対象読者は、投資経験が少ない初心者~これから子どもの教育資金準備を始める子育て世帯の方です。
※こどもNISAは令和8年度税制改正で成立した法令等に基づく制度で、2027年1月に開始します。最新情報は金融庁や各証券会社の公式発表でご確認ください。
本記事でわかること
- 学資保険とこどもNISAの制度・特徴の違い
- インフレ率2%前提での実質利回り比較シミュレーション
- 学資保険とこどもNISAを併用する場合の配分例3パターン
- こどもNISAで教育資金を準備する際のリスクと対処法
- 制度開始前の今できる準備とGMOクリック証券の活用法
この記事で使う専門用語(初心者向け早わかり)
本文に入る前に、頻出する用語を整理します。詳しい解説は各セクションでも触れます。
- 返戻率(へんれいりつ):払い込んだ保険料の総額に対して、受け取れる金額が何%になるかを示す割合です。105%なら払込額より5%多く戻る計算です。
- 実質利回り:名目上の利回りから物価上昇率(インフレ率)を差し引いた、お金の「実際の購買力」の増減を示す指標です。
- こどもNISA:0~17歳の未成年を対象に、2027年1月に始まる非課税投資制度です。運用益にかかる税金(通常20.315%)が非課税になります。
学資保険とこどもNISAはどう違う?まず結論から
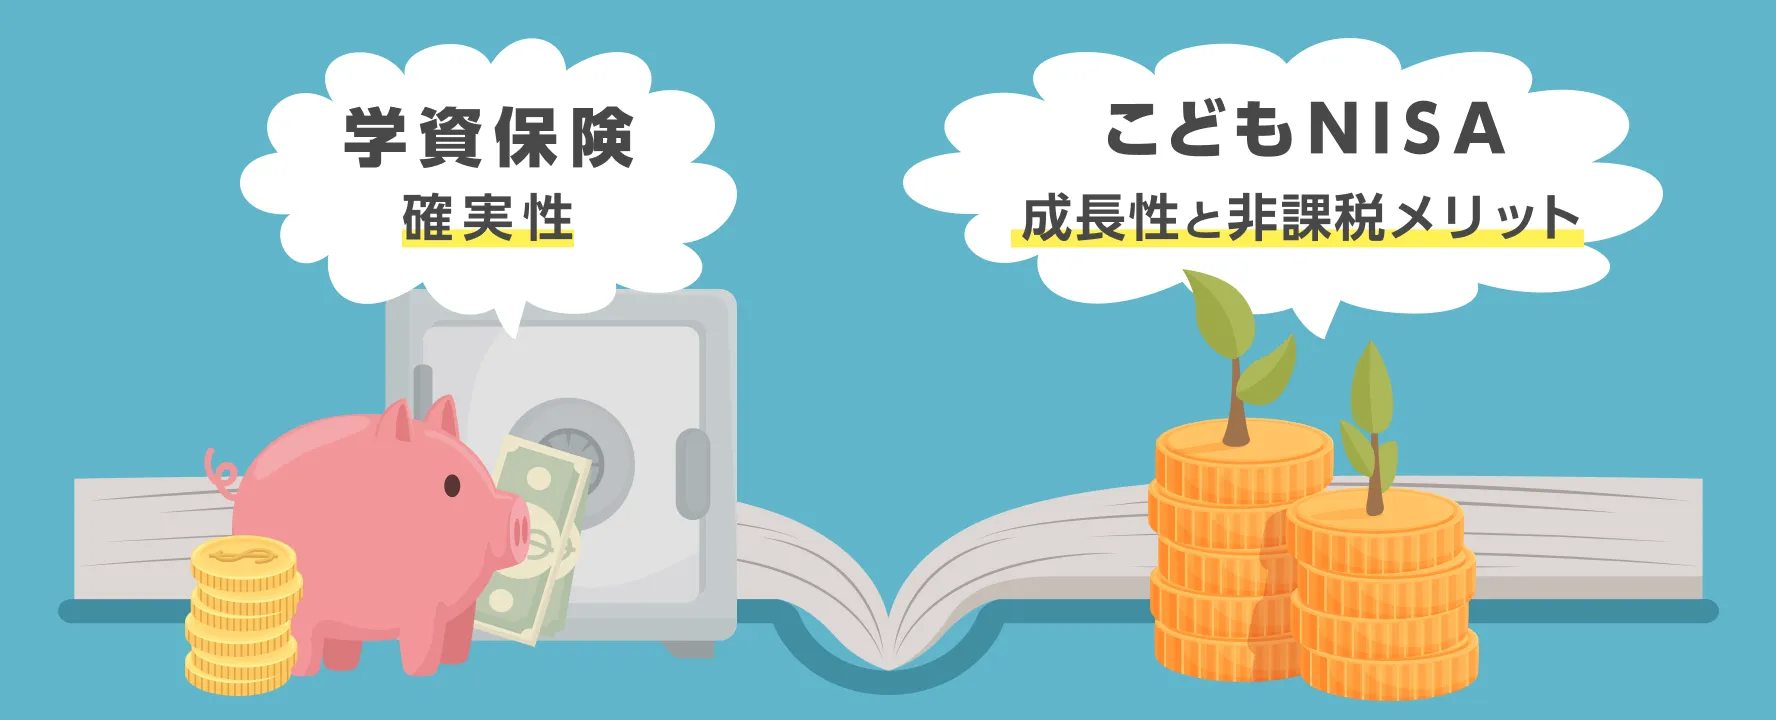
確実性を取るなら学資保険、成長性と非課税メリットを取るならこどもNISA。多くの家庭では併用が現実的です。
学資保険とこどもNISAは、どちらが優れているという単純な話ではありません。「受取額が確定する安心の学資保険」と「値動きはあるが成長と非課税が期待できるこどもNISA」という、性格の異なる選択肢です。そのため、それぞれの特徴を理解し、家庭の方針に合わせて選ぶことが出発点になります。
まず両制度の基本を比較します。
| 項目 | 学資保険 | こどもNISA(2027年開始予定) |
|---|---|---|
| 元本の確実性 | 満期金が定められる※1 | 価格変動あり(元本保証なし) |
| 期待リターン | 相対的に低め(返戻率100〜105%が中心) | 相対的に高め(運用成果による) |
| 税制 | 受取時に課税される場合あり | 運用益が非課税 |
| 保障機能 | 契約者死亡時の保険料払込免除あり | なし |
| 資金の柔軟性 | 中途解約で元本割れの可能性 | 小学6年生の1月1日(その年3月31日時点で12歳である年の1月1日)以降、子の同意と使途の要件を満たす場合に払出し可※2 |
| 年間の上限 | 商品による | 60万円(月5万円まで) |
※1 中途解約時は元本割れの可能性があります。
※2 こどもNISAの払出しは原則制限があり、小学6年生の1月1日以降にお子さまご本人の教育費または生活費に充てること、子の同意、書類の提出といった要件を満たす場合に可能です。それより前は、災害・疾病その他やむを得ない事由により全額を払い出す場合に限られます。
こどもNISAは0歳から17歳のお子さまを対象に、年間60万円まで、最大600万円までの非課税保有限度額が設定されており、1月1日時点で18歳になっている年に成人向けNISAへ自動的に引き継がれる仕組みです。かつてのジュニアNISA(2023年末で新規終了)と比べ、引き出し制限の緩和や非課税保有期間の無期限化など、より柔軟な制度として設計されています。
学資保険とは?仕組みと返戻率の現状
学資保険とは、子どもの教育資金準備を目的とした貯蓄型保険を指します。毎月保険料を払い込み、進学時期に祝金や満期保険金を受け取る仕組みです。学資保険の増加額は、返戻率100~105%程度の商品の場合、年率に換算すると約0.5%程度にとどまります。
例として、毎月1万円を18年間払い込むケースで考えます。
- 払込総額:1万円 × 12カ月 × 18年 = 216万円
- 返戻率105%の場合の受取総額:約227万円
- 18年間での増加額:約11万円(年率換算で約0.5%程度)
学資保険の強みは「受取額の確実性」と「保障機能」です。契約者(親)に万一のことがあった場合、以後の保険料払込が免除されます。一方で、表面上は「105%戻ってくる」ように見えても、年率換算では約0.5%という水準にとどまります。この数字を、後のセクションで物価上昇率と突き合わせていきます。なお返戻率は、保険会社や商品、契約時の予定利率によって異なります。予定利率は市場金利の動向を踏まえて見直されるため、金利が上昇する局面では返戻率の水準も変わり得ます。実際の契約内容は、各社の最新の商品資料でご確認ください。
中途解約時の元本割れリスク
学資保険は契約から数年以内に解約すると、解約返戻金が払込総額を大きく下回るのが一般的です。教育資金とは別に、生活防衛資金(生活費の3~6カ月分が目安)を確保したうえで契約することが前提条件になります。
こどもNISAとは?2027年開始の新制度の中身
こどもNISAとは、0~17歳の未成年名義で、長期の積立・分散投資に適した投資信託を非課税で年間60万円・最大600万円まで運用できる制度を指します。通常、投資の利益には20.315%の税金がかかりますが、こどもNISA内の取引ではこれが非課税になります。こどもNISAは、教育資金のような10年以上先の目標資金づくりと相性が良い制度です。
制度の主な内容は次のとおりです。
| 項目 | こどもNISA(2027年開始) |
|---|---|
| 対象年齢 | 0〜17歳(18歳以上は通常のNISA) |
| 年間投資枠(円) | 60万円(月5万円まで) |
| 非課税保有限度額(円) | 600万円 |
| 非課税期間 | 無期限 |
| 対象商品 | 長期積立向けの一定の投資信託 |
| 払出し | 原則制限あり。小学6年生の1月1日以降、お子さまご本人の教育費・生活費に充てる場合に可 |
| 18歳以降 | 1月1日時点で18歳の年に成人NISAのつみたて投資枠へ自動移行 |
たとえば運用で100万円の利益が出た場合、通常の投資なら約20万円が税金として差し引かれますが、こどもNISAを活用すればこの約20万円を差し引かれることなく受け取れます。この非課税メリットが、学資保険にはないこどもNISA最大の特徴です。
親のNISAとは別枠で使える
こどもNISAは、親自身が使う成人NISA(非課税保有限度額1,800万円)とは別枠での管理が想定されています。親のNISA枠を圧迫せずに、子ども名義で非課税運用できる点は大きな利点です。ただしこどもNISAの600万円は、お子さまご自身の生涯枠1,800万円の内数です。こどもNISAで使った分は、18歳以降に成人NISAで使える枠から差し引かれます。
※詳しくは、金融庁の「NISAについて」をご覧ください。
【シミュレーション】インフレ率2%前提の実質利回りはどう変わる?
インフレ率2%下では学資保険の実質利回りは約▲1.5%、こどもNISA(年率3%想定)は約+1.0%となります。
インフレ率2%が続くと、年率約0.5%の学資保険は「実質利回りがマイナス」になります。受け取る金額の実質的な価値は、払込総額を下回る計算です。一方、運用益が非課税のこどもNISAは、税金の目減りがない分だけ実質利回りで有利になります。
実質利回りとは、名目の利回りから物価上昇率を差し引いた指標です。お金の「実際の購買力」の増減を示します。毎月1万円・18年間(払込総額216万円)のシミュレーションで比較します。
| 比較項目 | 学資保険(返戻率105%) | こどもNISA(年率3%で運用できた場合) |
|---|---|---|
| 18年後の受取額(名目・円) | 約227万円 | 約286万円 |
| 名目利回り(年率換算・%) | 約0.5% | 3.0%(仮定) |
| 運用益への課税 | 受取時に課税の場合あり | 非課税 |
| インフレ2%控除後の実質利回り(%) | 約▲1.5% | 約+1.0% |
| 受取額の実質的な価値(円)※ | 約159万円相当 | 約200万円相当 |
※ 18年間、毎年2%の物価上昇が続いた場合の現在価値換算(概算値)。名目利回りは、毎月の払込みと18年後の受取額をもとに、こどもNISAと同じ月複利の考え方で年率に換算した概算値です(学資保険は満期に一括で受け取る前提)。返戻率105%・インフレ率2%はいずれも試算上の前提です。返戻率は契約時の予定利率によって異なり、金利環境が変われば水準も変わります。
※ こどもNISAの年率3%はあくまで計算上の仮定であり、実際の運用成果を保証するものではありません。運用次第では元本を割り込む可能性があります。
満額(月5万円)で積み立てた場合
こどもNISAの年間投資枠は60万円(月5万円)ですが、非課税保有限度額は600万円が上限です。仮に0歳から月5万円の満額を積み立てると、単純計算で10年で上限の600万円に到達し、それ以降は新たな積み増しができません。つまり満額で積み立てる場合、元本は最大600万円までとなります。この600万円をベースに、たとえば年率3%で長期運用できれば、非課税のまま教育資金の成長が期待できます。実際には家計に無理のない範囲で、次のセクションの配分を参考に調整することが現実的です。
ポイントは、学資保険の「約227万円」という名目の受取額が、18年後の物価水準では現在の約159万円分の購買力しか持たない計算になることです。大学費用の目安は、国公立で約250万円、私立文系で約410万円程度とされています。物価上昇とともに、必要額自体も増える可能性を織り込む必要があります。
※文部科学省「子供の学習費調査(令和5年度)」等をもとにした概算で、学校外活動費(塾・習い事)を含みます。大学は入学金・授業料等の学費のみで、下宿の場合は生活費が別途かかります。
学資保険とこどもNISAの併用:最適配分はどう決める?
堅実派には「確実枠を学資保険・預貯金、上乗せ枠をこどもNISA」で分ける併用型が現実的です。
堅実派の方には、併用型が現実的な選択肢です。確実に確保したい金額を学資保険または預貯金で固め、残りをこどもNISAで運用する方法です。価格変動リスクと実質価値の目減りリスクを、両方同時にゼロにはできないためです。どちらか一方に絞るよりも、両方を組み合わせてバランスを取るほうが、多くの家庭にとって現実的です。
毎月の積立可能額が2万円の場合の配分例を3パターン示します。
| 配分タイプ | 学資保険・預貯金(円・割合) | こどもNISA(円・割合) | 向いている人 |
|---|---|---|---|
| 安全重視型 | 1.4万円(70%) | 0.6万円(30%) | 元本変動を最小限にしたい方 |
| バランス型 | 1万円(50%) | 1万円(50%) | 確実性と成長性を両立したい方 |
| 成長重視型 | 0.6万円(30%) | 1.4万円(70%) | 残り期間が15年以上あり変動を許容できる方 |
※配分はあくまで一例です。最適な比率は家計状況・残り期間・リスク許容度により異なります。特定の配分や商品を推奨するものではありません。
配分を決める2つの軸
- 入学までの残り期間:使う時期まで15年以上あれば、値下がり局面からの回復を待つ時間的余裕があります。こどもNISA比率を高めやすくなります。逆に残り5年以内の資金は、預貯金など元本変動のない資産で確保するのが定石です。
- 確実に必要な最低額:「入学金+初年度費用(私立文系で約130万円が目安)」など、絶対に欠かせない金額を先に固定します。その部分を学資保険・預貯金に割り当てる方法です。
役割分担という考え方
親のNISAとこどもNISAは別枠で使えるため、役割分担がしやすくなります。たとえば親のNISAでは老後を見据えた長期運用を行い、こどもNISAでは10年から15年後の教育資金に特化した積立を行うといった、役割分担による効率的な資産管理が可能です。
こどもNISAで教育資金を準備するリスク・注意点とは?
こどもNISAでの教育資金準備には、価格変動・タイミング・払出し制限という3つの注意点があります。そのため、長期分散と出口戦略という事前の対処法を知っておくことが欠かせません。利益の可能性だけを見て始めると、必要なタイミングで資金が不足する事態につながります。
- 価格変動リスク:投資信託は日々価格が変動し、投資元本を割り込む可能性があります。積立期間を長く取り、複数の資産に分散することで、変動の影響を平準化する方法が一般的です
- タイミングリスク:入学直前に相場が下落すると、必要額を下回った状態で売却せざるを得ない場合があります。入学の3~5年前から段階的に預貯金へ移す「出口戦略」をあらかじめ決めておくことが対処法になります
- 払出し制限:こどもNISAは原則として払出しに制限があり、小学6年生の1月1日以降にお子さまご本人の教育費または生活費に充てること、子の同意、書類の提出といった要件を満たす場合に可能です。急な出費にすぐ対応できるとは限らない点に留意が必要です
> 用語補足:出口戦略とは
> 積み立てた資産を「いつ・どのように現金化するか」をあらかじめ決めておく計画のことです。教育資金の場合、入学の数年前から値動きのある資産を預貯金へ移し、必要な時期に相場下落の影響を受けにくくする方法を指します。
なお、贈与に関する注意点もあります。口座の管理者は親権者等ですが、こどもNISAに入金できるのは、お子さまご本人に帰属するお金に限られます。親や祖父母が資金を用意する場合は、贈与によってお子さまのお金になったものを入金する形になり、年間110万円を超える贈与には贈与税がかかる点に注意が必要です。
※ 未成年口座へのご入金は、お子さまと同一名義の銀行口座からに限られます。親や祖父母の口座から直接入金することはできないため、贈与する資金はいったんお子さま名義の銀行口座に振り込んでから入金するなど、資金の流れを事前に整理しておく必要があります。
また、学資保険にも中途解約時の元本割れやインフレによる実質価値の目減りというリスクがあります。「リスクがない選択肢は存在しない」という前提で、どのリスクなら受け入れられるかを決めることが重要です。
投資には価格変動リスクが伴い、投資元本を割り込む可能性があります。投資判断はご自身の責任で行ってください。
制度開始前の今できる準備とGMOクリック証券の活用法
こどもNISAの口座開設は2027年1月以降ですが、GMOクリック証券ではお申し込みの先行受付を2026年10月1日から行っています。だからこそ、開始と同時にスムーズに始められるよう、今のうちにできる準備を進めておくことが大切です。
制度開始までに今できる3つの準備
- 家族で方針を共有する:教育費の目標額・必要な時期・毎月の積立可能額を整理し、学資保険とこどもNISAの配分方針を家族で話し合います
- 親自身がNISAに慣れておく:開始当初に商品を選ぶのは親です。まず親自身が成人NISAで積立を経験しておくと、こどもNISAでの商品選びに活きます
- 最新情報を追う: 金融庁や証券会社の公表情報を定期的に確認し、手続きの流れや必要書類を把握しておきましょう。
GMOクリック証券で親のNISAを始めるメリット
親自身がNISAに慣れておく準備先として、コストを抑えられる証券会社を選ぶことが長期リターンに影響します。GMOクリック証券は創業20年以上の実績があり、口座開設の申込は最短5分で完了します。
- 取引手数料が無料:成人NISA口座での株式・ETF(上場投資信託)等の取引手数料が無料のため、長期の積立でもコストを抑えられます(こどもNISAで購入できるのは、つみたて投資枠と同様の一定の投資信託です。)
- マルチプラットフォーム対応:PC・スマホの両方に対応しており、家事や仕事の合間でも残高確認や設定変更がしやすい環境です
- 最短5分で口座開設:思い立ったタイミングで手続きを進められ、制度開始前に投資へ慣れておけます
※GMOクリック証券では、こどもNISAのお申し込みを2026年10月より受付開始します。口座の開設は2027年1月以降です。
まとめ
学資保険とこどもNISAは、確実性と成長性という異なる強みを持つ選択肢です。インフレ率2%を前提にすると、返戻率105%前後の学資保険は実質利回りが年率約▲1.5%となり、単独では実質的な目減りリスクがあります。一方、2027年に始まるこどもNISAは運用益が非課税で、親のNISAとは別枠で使える点が魅力です。ただし元本割れや払出し制限といった注意点もあります。そのため、確実に必要な最低額を学資保険・預貯金で固め、残りをこどもNISAで運用する併用型が、多くの子育て世帯にとって現実的な選択肢です。制度開始までは、家族での方針づくりと親自身のNISA経験を通じて、始められる準備を整えておきましょう。
よくある質問
Q: 学資保険とこどもNISAはどちらが得ですか?
A: 一概にどちらが良いとはいえません。学資保険は受取額が確定する安定性が強みで、こどもNISAは非課税での成長性が期待できます。物価上昇局面では、固定額の学資保険は実質的な価値が目減りしやすい一方、こどもNISAには元本割れの可能性があります。多くの家庭にとっては、両方を併用してバランスを取るのが現実的です。
Q: こどもNISAはいつから始まりますか?
A: 2027年1月に開始します。令和8年度税制改正で成立した法令等に基づく制度です。最新情報は金融庁の公表情報をご確認ください。
Q: こどもNISAはいくらまで積み立てられますか?
A: 年間60万円(月5万円)まで、非課税保有限度額は最大600万円までです。0歳から満額を積み立てると、単純計算で10年で600万円に到達します。1月1日時点で18歳になっている年の1月1日(通常は、18歳の誕生日を迎えた年の翌年1月1日)に、保有資産が成人NISAのつみたて投資枠へ自動的に引き継がれます。なお600万円は成人NISAの生涯枠1,800万円の内数のため、枠が上乗せされるわけではありません。
Q: こどもNISAのお金はいつでも引き出せますか?
A: 自由には引き出せません。原則として払出しに制限があり、小学6年生の1月1日以降に「お子さまご本人の教育費または生活費に充てること」「子どもの同意」「必要書類の提出」といった要件を満たす場合に可能です。急な出費への対応力は学資保険や預貯金より劣る点に留意が必要です。
Q: 制度が始まる前の今、何をしておけばよいですか?
A: こどもNISAのお申し込みは2026年10月から、口座の開設は2027年1月以降です。それまでは情報収集と方針づくりが中心になります。教育費の目標や配分方針を家族で共有し、親自身が成人NISAで積立を経験しておくと、制度開始後にスムーズに始められます。GMOクリック証券では最短5分で口座開設を申し込め、成人NISA口座での株式・ETF等の取引手数料が無料のため、長期の積立でもコストを抑えられます。なお、こどもNISAで購入できるのはつみたて投資枠と同様の一定の投資信託です。
- 最短5分で入力完了!
- 口座開設無料