「こどもNISAって2027年に始まるらしいけど、うちは何から準備すればいい?」「児童手当をそのまま積立に回せれば理想だけど、月いくらもらえるんだっけ?」――令和8年度税制改正で創設された『こどもNISA』を前に、そんな疑問を持つご夫婦は多いはずです。制度開始は2027年1月ですが、家計の設計と口座の準備は今から始められます。本記事で、これからこどもNISAを活用したい子育て世代に、児童手当の支給額の整理から、原資として積み立てた場合のシミュレーション、開始前に整えておきたい口座構成までを一気に確認してみましょう。
本記事でわかること
- こどもNISAの制度概要(年間60万円・総額600万円・0~17歳対象)
- 児童手当が月いくらもらえるか(年齢別・早見表つき)
- 児童手当を全額こどもNISAで積み立てた場合の18年シミュレーション
- 30代共働き(5歳児)世帯のモデル家計簿と資金の流れ
- こどもNISA開始前に整えておきたい口座と証券コネクト口座の使い方
こどもNISAとは?
こどもNISAは2027年1月から始まる、0歳から17歳の未成年を対象にした非課税投資制度です。親権者が子ども名義の口座を開き、つみたて投資枠と同じ対象商品を積み立てられます。積み立てる資金は、お子さまご本人に帰属するお金に限られます。親や祖父母が資金を用意する場合は、贈与によってお子さまのお金になったものを入金する形になります。
※ 未成年口座へのご入金は、お子さまと同一名義の銀行口座からに限られます。親や祖父母の口座から直接入金することはできないため、贈与する資金はいったんお子さま名義の銀行口座に振り込んでから入金するなど、資金の流れを事前に整理しておく必要があります。
令和8年度税制改正により、開始時期・投資枠・対象商品などが定められました。全体像を早見表で整理します。
| 項目 | こどもNISAの内容 |
|---|---|
| 開始時期 | 2027年1月 |
| 対象年齢 | 0歳〜17歳 |
| 年間投資枠 | 60万円(月5万円相当) |
| 非課税保有限度額 | 600万円 |
| 非課税保有期間 | 無期限 |
| 対象商品 | つみたて投資枠と同じ長期・積立・分散に適した投資信託 |
| 買付方法 | 定時・定額の積立のみ |
| 払出し制限 | 原則制限あり。小学6年生の1月1日(その年3月31日時点で12歳である年の1月1日)以降は、子ども本人の同意と、お子さまご本人の教育費・生活費に充てる場合に払出し可能※1 |
| 18歳以降 | 1月1日時点で18歳の年に成人NISAのつみたて投資枠へ自動移行 |
※令和8年度税制改正で成立した法令等に基づく内容です。最新情報は金融庁や各証券会社の公式発表でご確認ください。
※1 それより前は、災害・疾病などやむを得ない事由により全額を払い出す場合に限られます。手続きには金融機関への書類提出が必要です。
ジュニアNISAとの違いはどこか
ジュニアNISA(2023年末で廃止)は、原則18歳まで払出しができない、非課税期間が原則5年で延長にはロールオーバーなどの仕組みを理解する必要がある、といった制約が利用低迷の一因でした。こどもNISAは非課税期間が無期限になり、小学6年生の1月1日以降は条件付きで払出しが可能な設計に改められています。中学入学や高校進学のタイミングで、入学金などに一部を取り崩す使い方も想定できるようになりました。
※詳しくは、金融庁の「NISAについて」をご覧ください。
児童手当は月いくら?こどもNISAの原資として金額を確認
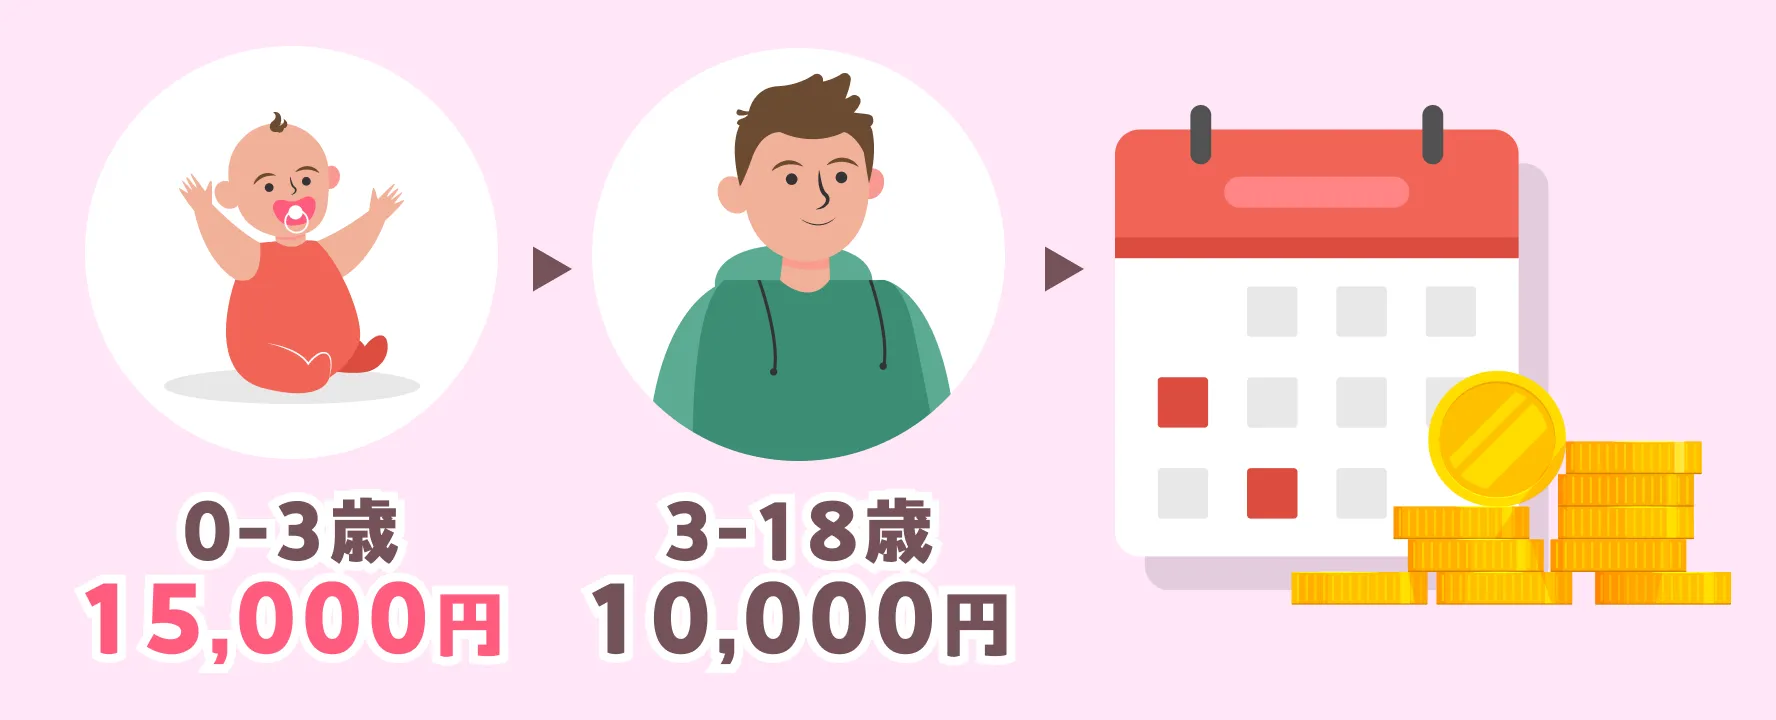
児童手当の支給額は3歳未満が月15,000円、3歳から高校生年代(18歳の年度末)までが月10,000円です。第3子以降は年齢にかかわらず月30,000円になります。この「第3子」は、親等が生計費を負担している22歳の年度末までのお子さまを、年長者から順に数えたものです。大学生のお子さまも数に含まれるため、下のお子さまが第3子にあたる場合があります。
2024年10月の制度改正で対象が高校生年代まで拡充され、所得制限も撤廃されました。共働きで世帯年収が高い家庭でも、満額を受け取れます。
| 子どもの年齢 | 第1子・第2子 | 第3子以降※1 |
|---|---|---|
| 0歳〜3歳未満 | 月15,000円 | 月30,000円 |
| 3歳〜高校生年代※2 | 月10,000円 | 月30,000円 |
※1 第3子のカウントは、親等が生計費を負担している22歳の年度末までのお子さまを、年長者から順に数えます。
※2 高校生年代とは「18歳に達した後の最初の3月31日まで」を指します。
支給は偶数月(2月・4月・6月・8月・10月・12月)に前月までの2か月分が振り込まれ、年6回です。5歳の子が1人の家庭であれば、1回あたり10,000円×2か月分=20,000円が入金されます。
※こども家庭庁:児童手当制度のご案内
児童手当を高校卒業まで受け取ると総額いくらか
第1子・第2子の場合、0歳から18歳年度末まで受け取り続けると総額は約234万円です。内訳は3歳未満が15,000円×36か月=54万円、3歳~18歳年度末が10,000円×180か月=180万円という計算になります。こどもNISAの非課税保有限度額600万円のうち、児童手当だけで約4割を埋められる規模です。
約234万円という金額は、国公立大学の4年間の授業料(標準額で約250万円)に相当する水準です。「児童手当を1円も使わずに貯めれば、大学の授業料の柱になる」と考えると、月10,000円の重みが具体的にイメージできます。
※大学の授業料は、文部科学省令が定める国立大学の標準額(入学料・授業料)をもとにした概算です。生活費等は別途かかります。
児童手当を全額こどもNISAで積み立てるとどうなる?
児童手当を0歳から18歳までこどもNISAで積み立てると、元本234万円に対し、想定年利3%の運用で概算約315万円、年利5%で約390万円になる計算です。
以下は、児童手当の支給ペースに合わせて月10,000~15,000円を18年間積み立てた場合の試算です。
| 想定年利(年率) | 18年後の評価額(概算) | 元本との差 |
|---|---|---|
| 0%(積立のみ) | 約234万円 | ― |
| 年1% | 約257万円 | 約23万円 |
| 年3% | 約315万円 | 約81万円 |
| 年5% | 約390万円 | 約156万円 |
※月複利・税金手数料を考慮しない概算値です。3歳未満は月15,000円、3歳以降は月10,000円で計算しています。
※運用利回りは確定したものではなく、相場環境によってはマイナスになる年もあります。過去の運用実績は将来の成果を保証するものではありません。
こどもNISAは運用益が非課税になる制度のため、通常の課税口座なら差し引かれる約20.315%の税金がかかりません。仮に年利3%で運用益が約81万円出た場合、課税口座では約16万円の税金が引かれる計算になりますが、こどもNISAでは全額が非課税で残ります。
※課税口座での取引は、申告分離課税となり、税金の仕組みが変わりますのでご注意ください。(国税庁「株式・配当・利子と税」を参考)
途中から始めた場合は積立期間が短くなる
5歳から始めた場合の積立期間は13年、10歳からなら8年です。積立期間が短くなるほど元本も小さくなり、複利の効果を得られる期間も限られます。「制度開始と同時にスタート」を軸に、今から口座と資金設計を整えておく意味はこの点にあります。
GMOクリック証券の「かんたん積立シミュレーション」を使えば、目標額・期間・利回りを入力するだけで毎月の必要積立額をその場で確認できます。ご家庭の数字に置き換えて計画してみてください。
【家計簿公開】30代共働き・5歳児世帯の「こどもNISA準備モデル」
30代共働き世帯のモデル家計簿を作成しました。児童手当10,000円を「収入」に混ぜず、こどもNISA積立予定口として先取りする設計になっています。夫32歳(会社員)・妻31歳(会社員)・子5歳の3人家族を想定したモデルケースで見てみましょう。
| 項目 | 金額(月) |
|---|---|
| 世帯手取り収入 | 460,000円 |
| 児童手当(月換算) | 10,000円 |
| 住居費(住宅ローン) | 110,000円 |
| 食費・日用品 | 90,000円 |
| 保育園・習い事 | 45,000円 |
| 水道光熱費・通信費 | 35,000円 |
| 保険料 | 18,000円 |
| 交際費・レジャー | 40,000円 |
| その他(被服・医療など) | 32,000円 |
| 貯蓄・親名義の積立(現行NISA) | 90,000円 |
| こどもNISA準備口(児童手当を待機) | 10,000円 |
※編集部作成のモデルケースであり、実在の世帯ではありません。地域・住居形態により支出は大きく変動します。
この家計簿のポイントは、児童手当10,000円を「生活費と混ぜない」ことと、こどもNISA開始(2027年1月)までは待機資金として別口座にプールする点です。制度が始まった翌月から、毎月の児童手当分と同額をそのまま積立に流せる状態にしておく設計になっています。ぜひこちらのモデルケースを参考に、2027年に向けてご家族の家計簿を見直してみてください。
こどもNISA導入前にやっておく4つの準備
制度開始まで検討しておきたい4点をまとめると次のとおりです。
- 資金の出どころ:児童手当・お年玉・お祝い金や、祖父母からの贈与など。いずれもお子さま名義の銀行口座に移し、お子さまのお金として管理したうえで入金する
- 積立額:年間投資枠60万円は月5万円相当。児童手当10,000円をベースに、家計の余力を上乗せする設計が現実的
- 商品選び:つみたて投資枠と同じ「長期・積立・分散に適した投資信託」から選定
- 口座構成:親名義の証券口座と、子ども名義の未成年口座の両方を用意しておく
なお、親が子どもに贈与する形で入金する場合、暦年課税制度では子ども1人あたり年間110万円までは贈与税がかかりません。年60万円の上限であれば、贈与税の観点でも余裕をもって設計できる範囲です。
※贈与税については、国税庁の「No.4402 贈与税がかかる場合」をご確認ください。
こどもNISA開始前に整えたい:GMOクリック証券×証券コネクト口座の使い方
GMOクリック証券では、こどもNISAのお申し込みを2026年10月より受付開始します。口座の開設は2027年1月以降です。ただし、開始前に整えられる下準備は既にあります。
GMOクリック証券では以下の口座・サービスが利用でき、こどもNISAを見据えた資金導線を今から作れます。
| 口座・サービス | 対象 | 役割 |
|---|---|---|
| 証券取引口座 | 親名義 | 現行NISA(つみたて投資枠・成長投資枠)で先行して積立に慣れる |
| 未成年口座 | 子ども名義(0〜17歳) | こどもNISAのご利用に必要な、お子さま名義の口座 |
| 証券コネクト口座 | 親名義 | GMOあおぞらネット銀行との連携口座。優遇金利つきで待機資金を管理 |
※ 未成年口座へのご入金は、お子さまと同一名義の銀行口座からに限られるため、児童手当を子ども名義の銀行口座に移してから入金するなど、資金の流れを事前に整理しておく必要があります。
証券コネクト口座は、GMOあおぞらネット銀行の円普通預金口座で、GMOクリック証券の買付余力に残高が自動反映されるしくみです(開設無料)。優遇金利が適用されるため、こどもNISA開始までの待機資金の置き場所として活用できます。
※金利水準は変動するため、最新の水準はGMOクリック証券・GMOあおぞらネット銀行の公式サイトでご確認ください。なお証券コネクト口座は、未成年口座ではご利用いただけません。
親御さん側では、現行NISA(つみたて投資枠)で先に積立に慣れておくと、制度開始後の運用判断がスムーズになります。GMOクリック証券の口座開設は最短5分で申し込みが完了するため、思い立ったタイミングで準備を進めやすい環境です。
こどもNISAで積み立てる前に知っておきたいリスクと注意点
こどもNISAは長期・積立・分散を前提とした制度ですが、投資である以上、注意すべきポイントは複数あります。
確認しておきたい点は次の4つです。
- 価格変動リスク:投資には価格変動リスクが伴い、投資元本を割り込む可能性があります。特に大学入学など使う時期が決まっている資金は、時期が近づいたら段階的にリスクを下げる工夫が考えられます。
- 払出し制限:原則として、払出しができるのは小学6年生の1月1日以降です。それより前にかかる教育費(小学生のうちの中学受験の塾代など)は、こどもNISAではなく預金で確保しておくことが前提になります。
- 資金の使途:払出した資金は子ども本人に帰属することが前提です。口座名義人以外が費消した場合、事実関係に基づき贈与税等の課税上の問題が生じることがあります。
- 流動性の確保:急な医療費や進路変更に備え、すぐ引き出せる預金を別に確保したうえで、余裕資金の範囲で積み立てることが基本です。
投資判断はご自身の責任で行ってください。本記事は特定の商品・銘柄への投資を推奨するものではありません。
まとめ
こどもNISAは2027年1月に始まる、年間60万円・総額600万円まで非課税で積み立てられる新制度です。国から支給される児童手当は、3歳未満が月額15,000円、3歳から高校生年代までが月額10,000円です。これを0歳から満額積み立てると元本ベースで約234万円になり、こどもNISAの非課税枠の約4割に届く規模になります。制度開始まで残された期間で、家庭内の資金の出し手・金額・商品・口座の4点を整理し、児童手当を生活費に混ぜない導線を作っておくことが、スタートダッシュの分かれ目です。GMOクリック証券は現行NISAと未成年口座、証券コネクト口座を組み合わせて資金設計を進められる環境が整っています。まずはご家庭で、児童手当の月額と18年間の総額を教育費計画に照らして確認してみてください。
よくある質問(FAQ)
Q: こどもNISAはいつから始まりますか?
A: 2027年1月から開始されます。令和8年度税制改正で、対象年齢0~17歳・年間投資枠60万円・非課税保有限度額600万円・つみたて投資枠と同等の対象商品といった内容が示されています。
Q: 児童手当は月いくらもらえますか?
A: 3歳未満は月15,000円、3歳から高校生年代(18歳年度末)までは月10,000円です。第3子以降は年齢にかかわらず月30,000円になります。なお「第3子」は、親等が生計費を負担している22歳の年度末までのお子さまを年長者から順に数えます。振込は偶数月に2か月分ずつ、年6回です。
Q: 児童手当を全額こどもNISAで積み立てたら総額いくらになりますか?
A: 元本は0歳から18歳年度末まで積み立てた場合で約234万円です。想定年利3%で概算約315万円、年利5%で約390万円になる試算ですが、運用結果は保証されるものではなく、元本を割り込む可能性もあります。
Q: こどもNISAはいつでも引き出せますか?
A: 原則として、払出しができるのは小学6年生の1月1日以降です。それ以降は、子ども本人の同意を得て、お子さまご本人の教育費または生活費に充てる場合に払出しが可能です。それより前は、災害・疾病その他やむを得ない事由により全額を払い出す場合に限られます。
Q: GMOクリック証券でこどもNISAを始められますか?
A: GMOクリック証券は現行のNISA(つみたて投資枠・成長投資枠)に対応しており、0~17歳向けの未成年口座も提供しています。こどもNISAのお申し込みは2026年10月より受付開始し、口座の開設は2027年1月以降です。
- 最短5分で入力完了!
- 口座開設無料