「ジュニアNISAとこどもNISAは何が違うの?」「廃止後に残っている資産はこどもNISAに移せる?」――2027年1月に開始予定のこどもNISAの概要が明らかになるにつれて、こうした疑問を持つ方が増えています。結論から言えば、こどもNISAはジュニアNISAの”後継制度”ではあるものの、非課税期間・払出し条件・対象商品など制度設計の根幹が大きく異なる別の制度です。本記事では、両制度の違いを早見表と5つのポイントで整理したうえで、ジュニアNISA保有者の移行方法、こどもNISAを始めるメリットと注意点、2027年の開始に向けて今からできる準備についてまとめました。
本記事でわかること
- ジュニアNISAとこどもNISAの7項目比較早見表
- 制度設計で変わった5つのポイント
- ジュニアNISA保有者の移行方法(3ケース別)
- こどもNISAを始める5つのメリットとシミュレーション
- 注意点と、2027年に向けて今からできる準備
※本記事は投資初心者~ジュニアNISA利用経験のある中級者向けの内容です。
ジュニアNISAとこどもNISAの違い|早見表で30秒チェック
両制度の違いは、年間枠が縮小した代わりに、非課税期間・払出し・移行の柔軟性が大幅に向上した点にあります。以下の早見表で全体像をつかんでください。
| 比較項目 | ジュニアNISA(2023年末で廃止) | こどもNISA(2027年1月開始) |
|---|---|---|
| 対象年齢 | 0〜17歳 | 0〜17歳 |
| 年間投資枠 | 80万円 | 60万円 |
| 非課税保有限度額 | 最大400万円(年80万円×5年) | 600万円 |
| 非課税期間 | 5年間※1 | 無期限 |
| 対象商品 | 上場株式・投資信託・ETFなど幅広い | つみたて投資枠対象の投資信託に限定 |
| 払出し条件 | 原則18歳まで不可※2 | 小学6年生の1月1日(その年3月31日時点で12歳である年の1月1日)以降、子の同意と、お子さまご本人の教育費・生活費に充てる場合に可能※3 |
| 18歳以降の扱い | 1月1日時点で18歳の年に課税口座(特定・一般)へ移管。新NISAへの移管は不可 | 1月1日時点で18歳の年に成人NISAのつみたて投資枠へ自動移行。非課税のまま継続可能 |
※1 非課税期間5年終了後は「継続管理勘定」へ自動移管され、18歳になる年の12月31日まで非課税保有が続きます。
※2 2024年以降は18歳未満でも全額払出し(口座廃止が条件)で非課税のまま引き出せるようになりました。
※3 お子さまご本人の教育費または生活費に充てるためであること、お子さまが払出しに同意していることを示す書面を金融機関に提出する必要があります。
制度設計で変わった5つのポイント
早見表の数字だけでは見えにくい「実際の使い勝手の違い」を、5つのポイントに分けて掘り下げます。
ポイント1:年間枠は縮小、でも限度額は1.5倍に拡大
こどもNISAの年間投資枠は60万円と、ジュニアNISAの80万円から20万円減っています。一方で、非課税保有限度額は400万円から600万円へ1.5倍に拡大しました。年間枠を毎年使い切った場合、ジュニアNISAは5年で枠が埋まりましたが、こどもNISAは10年かけてじっくり積み立てられる設計です。月額に換算すると最大5万円で、児童手当(0歳~2歳:月1.5万円、3歳~高校生年代:月1万円)を活用しやすい金額帯に収まっています。
ポイント2:非課税期間が「5年+継続管理勘定」から「無期限」へ
ジュニアNISAの非課税期間は原則5年で、その後は継続管理勘定という専用の勘定に自動移管される仕組みでした。制度上は18歳まで非課税が続くものの、「ロールオーバー」「継続管理勘定」といった概念がわかりにくいという声が多くありました。こどもNISAでは非課税期間が無期限になり、0歳で始めれば18年間、期限を意識せずに運用を続けられます。
ポイント3:対象商品が「幅広い」から「つみたて投資枠限定」へ
ジュニアNISAでは個別株式を含む幅広い商品に投資できましたが、こどもNISAは金融庁の基準を満たした投資信託に限定されます。こどもNISAは現在のNISAの「つみたて投資枠」の対象年齢を未成年者にも拡大する形で進められており、金融庁が定めている「つみたて投資枠」の対象商品ルールがそのまま適用される予定です。長期・積立・分散投資に適した低コスト商品に絞ることで、未成年の資産形成において投機的な運用を避ける設計になっています。個別株で積極的に運用したい方にとっては選択肢が狭まる一方、「何を選べばいいかわからない」という初心者にとっては商品選びのハードルが下がるメリットがあります。
ポイント4:払出し条件が「原則18歳まで不可」から「小学6年生の1月以降可能」へ
ジュニアNISAで利用が伸び悩んだ最大の要因が、18歳まで原則引き出せないという厳しい縛りでした。教育費は中学受験や高校入学など18歳より前に必要になるケースが多く、制度と実際のニーズにズレがあったのです。こどもNISAでは小学6年生の1月1日以降、子どもの同意を得たうえで、お子さまご本人の教育費または生活費に充てる場合に引き出しが可能になります。中学進学以降の塾代・入学金などにも柔軟に対応できる設計です。
ポイント5:18歳以降の扱いが「課税口座へ移管」から「成人NISAへ自動移行」へ
ジュニアNISAでは、1月1日時点で18歳になっている年に、保有資産が課税口座(特定口座または一般口座)へ移管されます。非課税のまま持ち続けたい場合は、いったん売却して新NISA口座で買い直す必要がありました。こどもNISAでは、1月1日時点で18歳になっている年の1月1日(通常は、18歳の誕生日を迎えた年の翌年1月1日)に、保有資産がそのまま成人NISAのつみたて投資枠へ自動移行し、非課税での運用を途切れなく続けられます。こどもNISAで600万円を投資していた場合、18歳以降の成人NISAでは残りの1,200万円(1,800万円-600万円)の枠で運用を拡大できます。
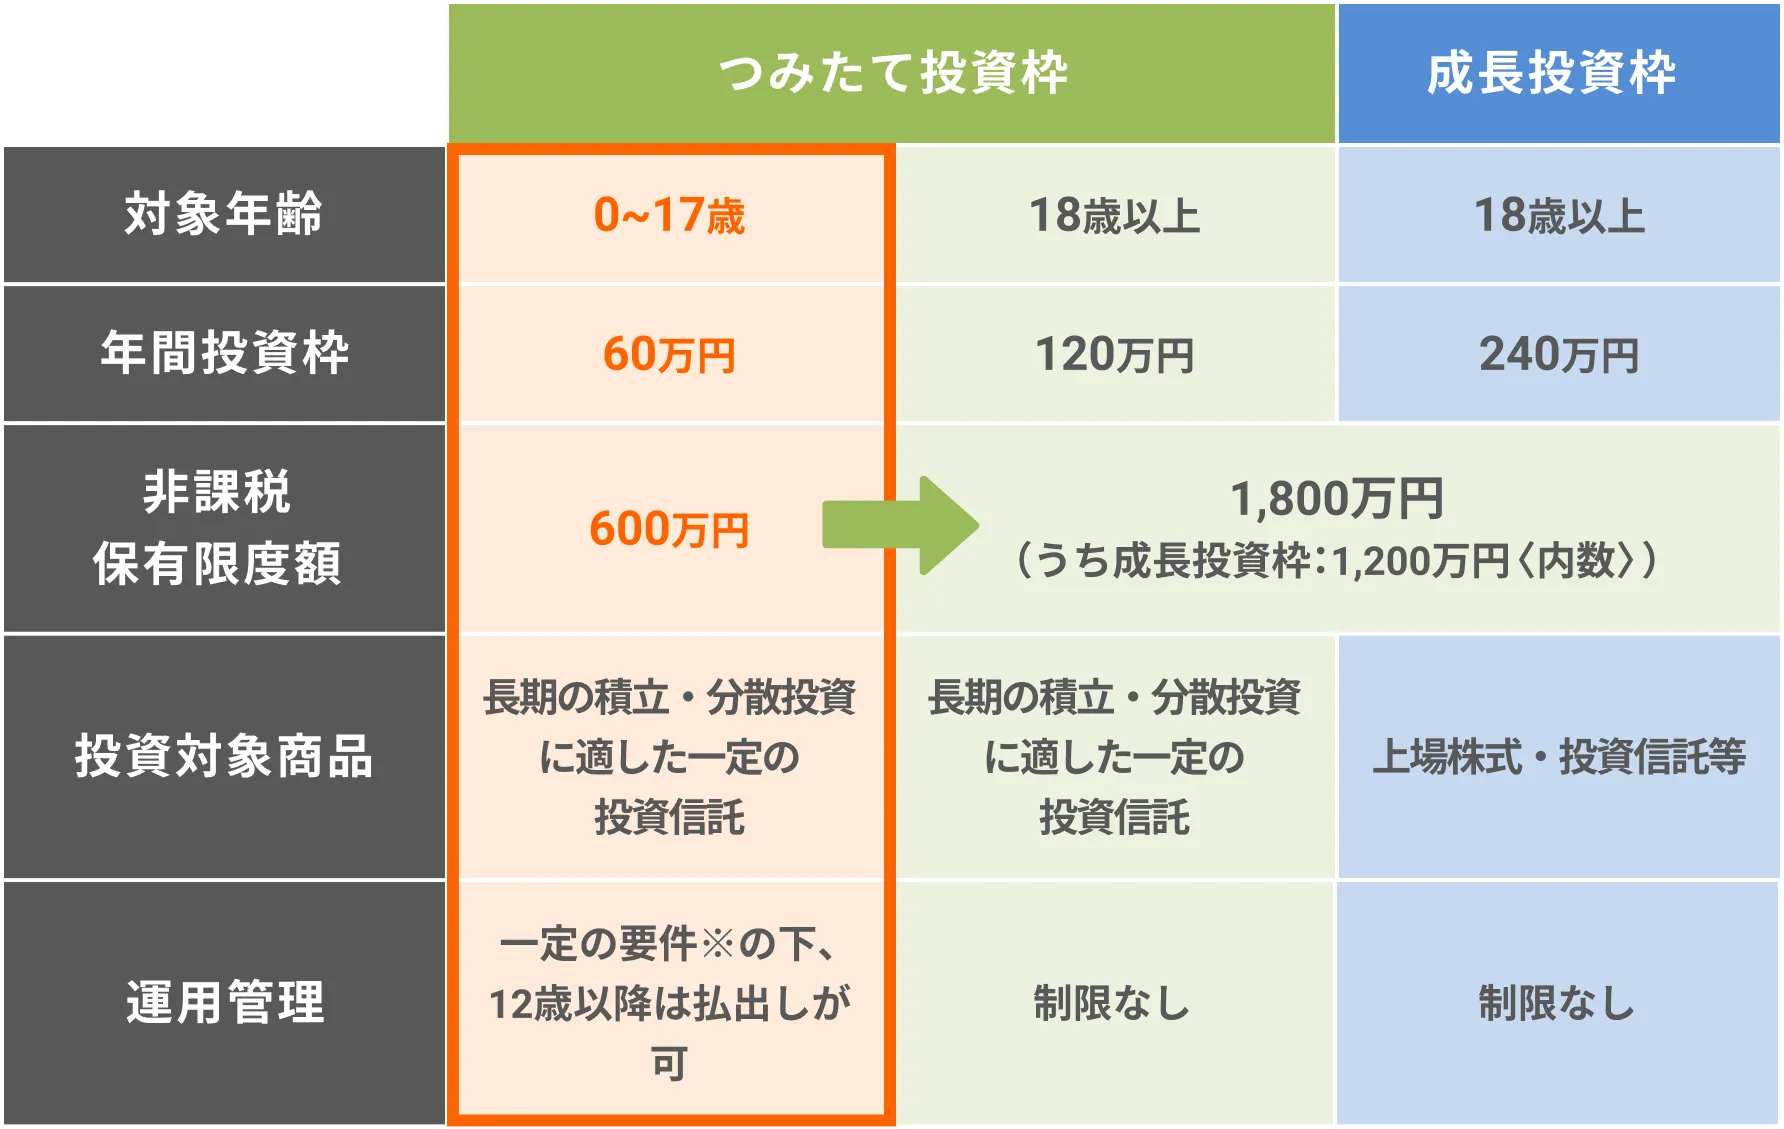
(出典:金融庁「NISA」関連資料をもとに作成)
ジュニアNISA経験者の本音|後悔と成功の分かれ目
ジュニアNISAは制度上の使いにくさから利用が伸び悩み、廃止に至った経緯があります。金融庁「NISA・ジュニア口座の利用状況調査(2023年3月末時点)」によると、ジュニアNISAの口座数は約99万口座にとどまり、一般NISA(約1,090万口座)やつみたてNISA(約783万口座)と大きな開きがありました。この数字の裏にある「使いにくさ」が、そのまま経験者の後悔パターンに直結しています。
後悔につながった3つの制度上の課題
- 「廃止=口座消滅」と誤解し、2023年中に慌てて全売却してしまった。
18歳まで非課税保有できることを知らないと、10年以上の非課税期間を手放す結果となってしまう。 - 教育費として一部だけ引き出すつもりが「全額払出し+口座廃止」ルールを知らなかった。
ジュニアNISAから引き出す際、原則口座廃止と全額払出しが条件となります。 - 年80万円の枠があるうちに使い切らず、非課税の恩恵を受けられなかった。
払出し制限の厳しさに加え、ロールオーバーや継続管理勘定といった制度の複雑さが「よくわからないから後回しにしよう」という先送りを招きました。ジュニアNISAは、年 80万の枠を使い切らなかった場合、この枠を繰り越すことはできません。
例えば、2023年にジュニアNISAを開始、2023年に30万円分しか枠を使わなかった場合、50万円分の枠を損したことになります。実際、廃止決定後の2022~2023年にかけて駆け込みの口座開設が急増しています。
・2020年12月末:45万4,453口座 ←ジュニアNISA廃止決定
・2021年12月末:71万9,592口座
・2022年12月末:97万1,035口座
・2023年12月末:123万8,943口座
※金融庁NISAサイト「利用状況調査バックナンバー」
裏を返せば、廃止が決まるまで多くの家庭が年80万円の非課税枠を使わずにいたことを意味しています。
ジュニアNISAを活用できた親に共通する行動
一方で、廃止後も非課税での運用を続ける方法は残っています。ジュニアNISAの残高は継続管理勘定で18歳になる年の12月31日まで非課税で保有でき、売却した資金を新NISAで運用し直すこともできます。出口(使い道と時期)を先に決めておくことが、制度の変更に慌てないための備えになります。
こどもNISAでは、非課税期間の無期限化・小学6年生の1月以降の払出し・成人NISAへの自動移行など、上記3つの課題の多くが制度設計の段階で解消されています。ジュニアNISAの反省が、そのままこどもNISAの改善ポイントに反映された形です。
| ジュニアNISAの課題 | こどもNISAでの改善 |
|---|---|
| 非課税期間が5年で、期限が来るたびに手続きの判断が必要だった | 非課税期間が無期限で、期限の手続きが不要 |
| 18歳まで引き出せない | 小学6年生の1月1日以降、子の同意と、お子さまご本人の教育費・生活費に充てる場合に引き出し可能 |
| 全額払出し+口座廃止が条件 | 口座を廃止せずに、一部だけ引き出せる |
| 18歳で課税口座に移管(売却・買い直しの手間) | 成人NISAへ自動移行 |
| ロールオーバー・継続管理勘定など、仕組みが分かりにくかった | 積立だけのシンプルな仕組み |
ジュニアNISA保有者はどう移行する?3つのケース別ガイド
最も重要な前提として、ジュニアNISAからこどもNISAへの資産移管はできません。旧NISAから新NISAへ移管できないのと同じ扱いです。ただし、ジュニアNISA保有者でもこどもNISAは別制度として新規に口座開設できるため、併用が可能です。以下、子どもの年齢や状況に応じた3つのケースを整理します。
ケースA:18歳未満でジュニアNISAに残高がある(大多数のケース)
ジュニアNISAの残高は継続管理勘定で18歳になる年の12月31日まで非課税保有を続けられます。この間に新たな買付はできませんが、売却は可能です。2027年1月以降にこどもNISA口座を新規開設すれば、ジュニアNISAの非課税保有を続けながら、こどもNISAで年間60万円の新規積立を同時に進められます。
- 18歳まで数年以上ある → ジュニアNISA保有を継続+こどもNISAで新規積立を開始
- 含み益があり非課税のうちに利益確定したい → ジュニアNISA内で売却(売却益は非課税)。現金はこどもNISAの積立原資にあてる
- 含み損がある → 非課税口座では損益通算ができないため、回復を待って保有を続ける選択肢もある
ケースB:まもなく18歳を迎える
1月1日時点で18歳になる年に成人NISAが自動開設されます。ジュニアNISAの保有商品は課税口座へ移管されるため、非課税のメリットを活かすには、継続管理勘定の期限(18歳になる年の12月31日)までに売却し、成人NISA口座で同じ銘柄を買い直す方法があります。なお、こどもNISAを利用できるのは1月1日時点で18歳未満の年に限られるため、2027年1月1日時点で18歳以上の方は利用できません。
ケースC:すでに全額払出し済み(口座廃止済み)
ジュニアNISA口座をすでに廃止している場合、その資産は戻せません。2027年1月以降にこどもNISA口座を新規開設し、ゼロから積立を始める形になります。開始が遅れた分は、毎月の積立額を増やす(月5万円の上限まで活用する)ことで、限度額600万円の到達を早める方法があります。
こどもNISAを始める5つのメリット
こどもNISAは、ジュニアNISAの課題を踏まえて再設計された制度です。子育て世帯にとっての具体的なメリットを5つに整理します。
メリット1:非課税期間が無期限で「ほったらかし」の長期運用に向く
非課税期間に期限がないため、ロールオーバーの手続きや期限切れの心配が不要です。0歳から始めれば18年間、さらに18歳以降は成人NISAとしてそのまま運用を続けられます。長期投資では複利効果(運用益がさらに運用益を生む仕組み)が大きくなるため、投資期間が長いほど有利に働く可能性があります。
メリット2:小学6年生の1月から引き出せて教育費に対応しやすい
中学進学以降の入学金・塾代・教材費など、18歳より前に必要な教育費にも柔軟に充てられます。ジュニアNISA経験者の後悔に多かった「18歳まで引き出せない不便さ」が解消されています。なお、引き出しには子の同意と、教育費または生活費に充てることを示す書類の提出が必要です。
メリット3:18歳以降は成人NISAに自動移行、非課税が途切れない
1月1日時点で18歳になっている年に、売却や買い直しの手間なく、保有資産がそのまま成人NISAのつみたて投資枠に移行します。ジュニアNISAでは「課税口座に移管されて含み益に課税されるのが嫌で、タイミングに悩んだ」という声がありましたが、こどもNISAではこの問題が起きません。
メリット4:親の枠とは別に、お子さま名義で非課税運用できる
親の非課税枠とは別に、お子さま名義で非課税運用を始められます。親の1,800万円の枠を減らすことはありません。ただしこどもNISAの600万円は、お子さまご自身の生涯枠1,800万円の内数です。こどもNISAで600万円を使った場合、18歳以降に成人NISAで使えるのは残りの1,200万円になります。
メリット5:児童手当との相性がよく、そのまま積み立てるだけでも効果が見込める
こどもNISAの月額上限は5万円です。たとえば児童手当をそのまま積み立てた場合のシミュレーションは次のとおりです。
| 積立期間 | 積立元本 | 年利3%想定の運用結果 | 運用益(非課税) |
|---|---|---|---|
| 12年間(0歳→12歳) | 162万円 | 約198万円 | 約36万円 |
| 18年間(0歳→18歳) | 234万円 | 約315万円 | 約81万円 |
※月複利・税金手数料を考慮しない概算値です。3歳未満は月15,000円、3歳以降は月10,000円で計算しています。
※運用利回りは確定したものではなく、相場環境によってはマイナスになる年もあります。過去の運用実績は将来の成果を保証するものではありません。
※こども家庭庁:児童手当制度のご案内
児童手当をそのまま積み立てた場合でも18年間続ければ、運用益だけで約81万円の差が生まれる計算です。もちろんこの運用益はすべて非課税となります。
詳しくこどもNISAのシミュレーションを知りたい方は、「こどもNISA積立シミュレーション完全版|教育費1,000万円計画」も参考にしてください。
こどもNISAの注意点
メリットだけでなく、事前に把握しておくべき注意点もあります。
つみたて投資枠の対象商品に限定される
個別株式には投資できません。ジュニアNISAで株主優待目的の投資をしていた方にとっては、選択肢が狭まります。こどもNISAで投資できるのは金融庁の基準を満たした投資信託のみです。
小学6年生の1月より前は引き出しができない
12歳未満でも口座内の投資信託を売却することはできますが(買付は積立のみ)、売却代金をこどもNISA口座の外に引き出すことはできません。災害・疾病その他やむを得ない事由により全額を払い出す場合を除き、小学校入学前後で大きな出費が必要になっても、こどもNISAの資金は使えない点を理解しておく必要があります。
元本割れリスクがある
こどもNISAの対象商品はすべて投資信託であり、元本保証ではありません。長期・分散投資はリスクを抑える効果が期待できますが、市場環境によっては投資元本を下回る可能性があります。教育費すべてをこどもNISAに頼るのではなく、預貯金や学資保険など元本割れリスクの低い手段と組み合わせるのが現実的です。
制度の最新情報を確認する
年間60万円・限度額600万円・2027年1月開始などの内容は、令和8年度税制改正で成立した法令等に基づくものです。最新情報は金融庁や各証券会社の公式発表で確認してください。
※令和8年度税制改正に基づく内容です。詳しくは財務省ホームページからご確認ください。
2027年開始に向けて今からできる3つの準備
GMOクリック証券では、こどもNISAのお申し込みを2026年10月より受付開始します。口座の開設は2027年1月以降です。それまでの間にできる準備は3つあります。
準備1:親名義の新NISAで先行して積立を始める
2027年までの空白期間は、親名義の新NISA(年間最大360万円・非課税期間無期限)で「子ども用」と目的を分けて積立を進める方法が現実的です。GMOクリック証券では新NISAでの国内株式・投資信託の取引手数料が無料のため、コストを抑えながら長期の積立に取り組める環境が整っています。
準備2:子どもの未成年口座を開設しておく
こどもNISAのご利用には、お子さま名義の未成年口座が必要です。口座開設には本人確認書類やマイナンバーの準備が必要なため、余裕のある今のうちに手続きを済ませておくとスムーズです。GMOクリック証券では最短5分で口座開設の申し込みが完了します。
準備3:毎月の積立原資を確保する
こどもNISAの月額上限は5万円です。
児童手当の一部を充てる、固定費を見直すなど、2027年の開始と同時に積立をスタートできるよう家計の準備を進めておくのが有効です。
まとめ
ジュニアNISAとこどもNISAは同じ未成年向け非課税制度ですが、非課税期間の無期限化、小学6年生の1月以降の払出し、18歳での成人NISAへの自動移行など、使い勝手は大きく進化しています。ジュニアNISA保有者は資産を移管できないものの、保有を続けながらこどもNISAと併用できるため、両制度のメリットを組み合わせた運用が可能です。2027年の開始までは親名義の新NISAで先行して積立を進め、制度開始と同時にこどもNISAをスタートできるよう準備しておくのが、経験者の知見を踏まえた現実的な対応策です。
よくある質問(FAQ)
Q1. ジュニアNISAとこどもNISAの一番大きな違いは何ですか?
A. 非課税期間です。ジュニアNISAは原則5年間(継続管理勘定で18歳になる年の12月31日まで延長可能)でしたが、こどもNISAは無期限です。さらに1月1日時点で18歳になっている年に成人NISAへ自動移行するため、非課税の運用を途切れなく続けられます。
Q2. ジュニアNISAの資産をこどもNISAに移せますか?
A. 移せません。両制度は別の制度として扱われます。ただし、ジュニアNISAの資産を保有したまま、こどもNISA口座を新規開設して併用することは可能です。
Q3. ジュニアNISAの資産は廃止後どうなりますか?
A. 継続管理勘定に自動移管され、子どもが18歳になる年の12月31日まで非課税で保有できます。手続きは不要で、売却益・配当金等も非課税のままです。
Q4. こどもNISAは何歳から口座開設できますか?
A. 0歳から17歳まで開設できます。口座の管理・運用は親権者が行います。
Q5. 12歳未満でも売却はできますか?
A. 売却は可能です(買付は積立による方法に限られます)。ただし、売却して得た資金をこどもNISA口座の外に引き出すことはできません。なお、売却した分の非課税枠が再び使えるようになるのは翌年以降です(買い付けたときの価格の分、非課税保有限度額600万円の範囲内)。
Q6. こどもNISAへの投資は贈与税の対象になりますか?
A. 親や祖父母がこどもNISA口座に資金を入れる場合、年間110万円を超えると贈与税の対象になります。こどもNISAの年間投資枠60万円以内であれば、他の贈与と合算しても110万円以内に収まるケースが多いですが、他に贈与がある場合は合算額に留意してください。
※贈与税については、国税庁の「No.4402 贈与税がかかる場合」をご確認ください。
Q7. 成人NISAに移行したとき、枠はどうなりますか?
A. 1月1日時点で18歳になっている年の1月1日(通常は、18歳の誕生日を迎えた年の翌年1月1日)に、こどもNISAの保有資産は成人NISAのつみたて投資枠に自動移行されます。成人NISAの非課税保有限度額1,800万円のうち、こどもNISAで使った分を差し引いた残りが利用可能です。たとえばこどもNISAで600万円を投資していた場合、成人NISAでは残り1,200万円の枠で運用できます。
Q8. こどもNISAはいつから始められますか?
A. 2027年1月に開始します。GMOクリック証券では、こどもNISAのお申し込みを2026年10月より受付開始します。口座の開設は2027年1月以降です。
- 最短5分で入力完了!
- 口座開設無料